국민연금 '240조 증발' 사실일까…공시상 7월 말 181조 감소
15일 코스피 급락 이후 '국민연금 240조원 증발, 고갈 10년 단축' 주장이 확산됐다. 기금운용본부 공시상 7월 말 적립금은 한 달 새 약 181조원 줄었지만 연초 이후 수익률은 14.84%로 플러스이며, 240조원 확정 손실이나 2045~2047년 고갈을 뒷받침할 공식 근거는 확인되지 않는다.
코스피가 하루 새 7% 넘게 떨어진 지난 15일 이후 온라인에서 "국민연금 240조원이 증발했고 기금 고갈이 10년 빨라진다"는 글이 퍼지고 있다. 국민연금 기금운용본부가 공시한 최신 실적(7월 말 기준)과 국회예산정책처·정부의 재정 전망을 대조해 보면, 기금 평가액이 크게 줄어든 것은 사실이지만 '확정 손실'이나 '고갈 시점 10년 단축'을 뒷받침할 공식 근거는 확인되지 않는다.
'검은 목요일'에 번진 연금 불안
한국거래소 집계에 따르면 15일 코스피는 454.59포인트(7.57%) 내린 5,554.22, 코스닥은 63.06포인트(7.65%) 내린 760.82로 마감했다. 장중 두 시장 모두 8% 넘게 밀리며 1단계 서킷브레이커가 발동돼 20분간 매매가 멈췄다. 삼성전자는 9.48%, SK하이닉스는 11.06% 떨어졌다.
뉴스핌 등에 따르면 이날 외국인은 코스피에서 4조8,196억원어치를 순매도했고, 이달 들어 누적 순매도액은 17조원을 넘었다. 미국 9월 소비자물가가 전년 대비 3.7% 올라 시장 예상치를 웃돈 데다 중국 메모리 업체의 추격 우려가 반도체 대형주 매도로 이어졌다는 분석이 나온다.
공시로 확인되는 감소폭은 '7월 말 181조원'
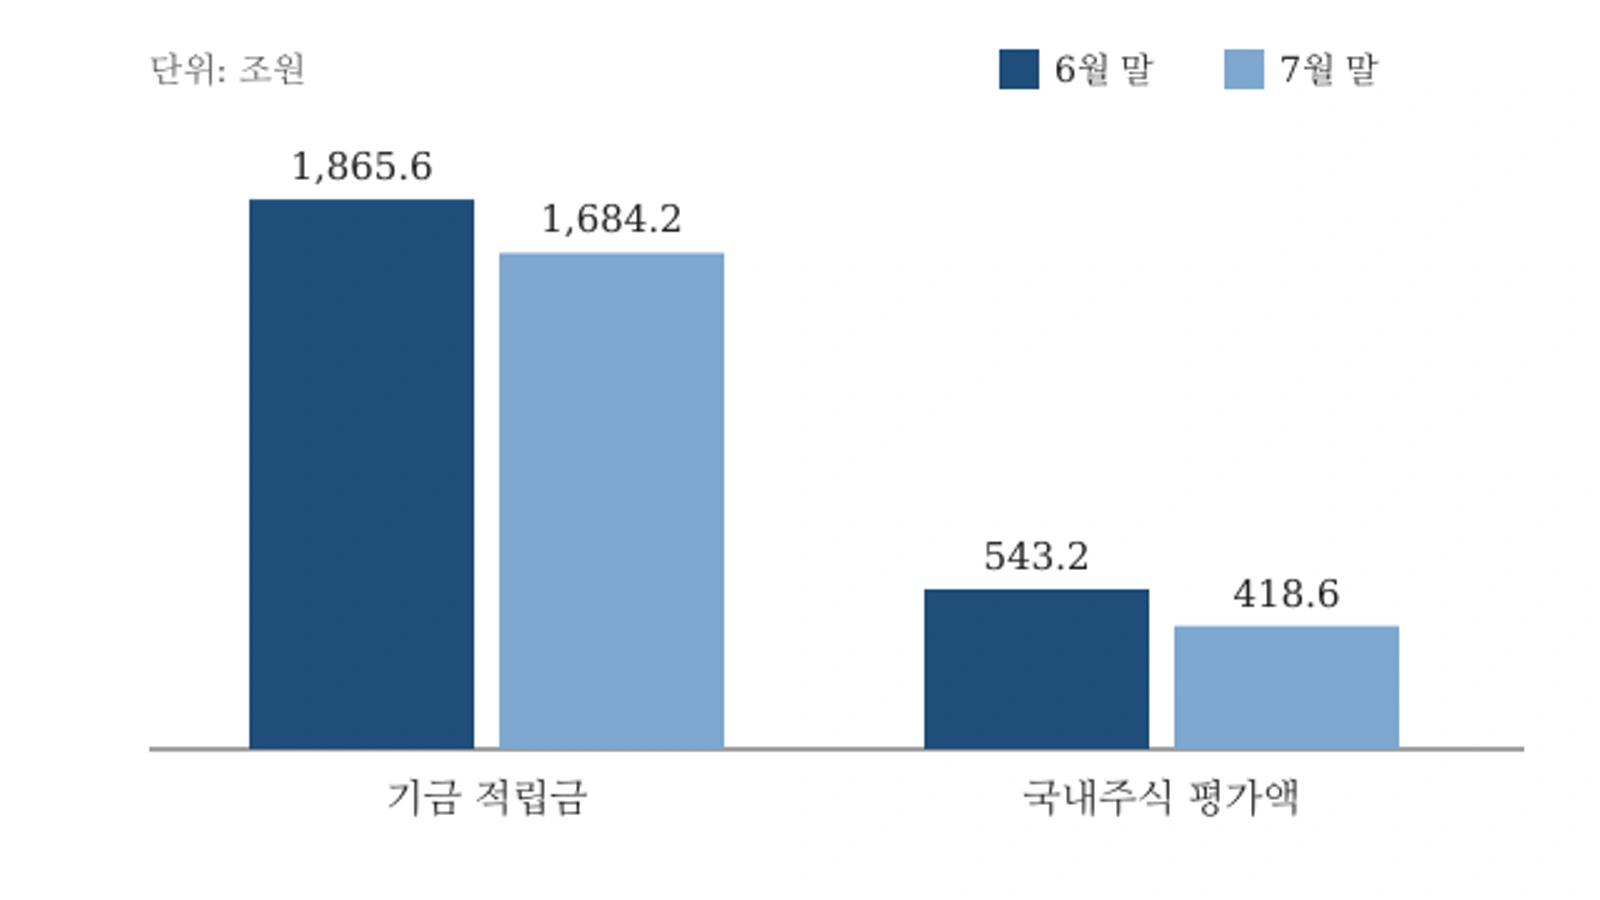
국민연금 기금운용본부가 이달 초 공개한 운용 현황에 따르면 기금 적립금은 6월 말 1,865조5,760억원에서 7월 말 1,684조1,730억원으로 한 달 새 약 181조4,000억원(9.7%) 줄었다. 같은 기간 국내주식 평가액은 543조2,040억원에서 418조5,580억원으로 약 124조6,000억원(22.9%) 감소했다.
그래도 연초 이후 누적 수익률은 플러스다. 기금 전체 수익률은 6월 말 27.22%에서 7월 말 14.84%로 낮아졌지만, 상반기에 쌓은 평가이익의 일부를 반납한 수준이다. 8월 이후 실적은 아직 공시되지 않아 10월 급락분이 얼마나 반영될지는 확인할 수 없다.
| 구분 | 6월 말 | 7월 말 | 증감 |
|---|---|---|---|
| 기금 적립금 | 1,865조5,760억원 | 1,684조1,730억원 | -181조4,030억원 (-9.7%) |
| 국내주식 평가액 | 543조2,040억원 | 418조5,580억원 | -124조6,460억원 (-22.9%) |
| 연초 이후 누적 수익률 | 27.22% | 14.84% | -12.38%p |
'240조 확정 손실'·'매도 금지'는 사실과 달라
온라인 글이 출발점으로 삼은 정책 결정은 실제로 있었다. 국민연금 기금운용위원회는 국내주식 비중이 허용 범위를 넘어도 기계적으로 팔지 않도록 리밸런싱을 6월 말까지 한시 유예했고, 이어 국내주식 목표 비중을 14.9%에서 20.8%로 5.9%포인트 올린 것으로 알려졌다. 공시 수치로 계산하면 6월 말 실제 국내주식 비중은 약 29.1%로 목표치를 크게 웃돌았고, 7월 말에는 약 24.9%로 내려왔다.
그러나 주간경향의 검증에 따르면 리밸런싱 유예는 6월 말 끝났고, 이후에는 하루 최대 리밸런싱 규모를 줄이는 방식으로 규칙이 조정됐을 뿐 매도가 전면 금지된 적은 없다. 240조원이라는 숫자도 공식 집계로 확인되지 않으며, 주가 변동에 따른 감소분은 매도하지 않는 한 평가손익이어서 확정 손실과는 다르다. 국민연금 정책이 외국인의 '계획적 탈출'을 가능하게 했다는 인과관계 역시 입증된 바 없다.
고갈 시점, 한 번의 급락으로 10년 당겨지지 않아
기금 소진 시점은 보험료 수입·급여 지출·인구 구조·임금 상승률·장기 수익률을 함께 넣어 수십 년 단위로 계산한다. 2025년 3월 국회를 통과한 국민연금법 개정으로 보험료율은 올해부터 매년 0.5%포인트씩 올라 2033년 13%가 되고, 소득대체율은 43%로 조정됐다. 정부는 이 개혁을 반영해 소진 시점을 2064년으로 전망했다.
국회예산정책처는 올해 6월 기금 운용 실적 개선을 반영한 수정 전망에서 소진 시점을 기존 2065년에서 2069년으로 4년 늦췄다. 이 전망은 2026~2120년 연평균 수익률을 4.6%로 가정한 것으로, 국회예산정책처는 지난해 수익률(18.82%)이 계속될 것으로 보지 않는다고 밝혔다. 또한 시장 충격이나 금융위기가 오면 결과가 크게 나빠질 수 있다고 경고했다.
즉 단기 평가손실이 장기 평균 수익률을 끌어내리면 소진 시점이 앞당겨질 수는 있지만, 하루나 한 달의 주가 급락만으로 '2045~2047년 고갈'이 된다는 산출 근거는 제시되지 않았다. 기금이 소진되더라도 그해 걷는 보험료와 국가 재정으로 급여를 지급하는 구조이며, 2025년 개정법에는 국가의 연금 지급 보장 책임이 명문화됐다. "청년은 한 푼도 못 받는다"는 주장 역시 제도와 맞지 않는다.
남는 쟁점은 '위험 관리'
다만 상반기 국내주식 비중이 목표를 크게 넘은 상태에서 리밸런싱을 유예하고 목표 비중까지 높인 결정이 장기 수익성과 분산투자 원칙에 맞았는지는 따져 볼 대목이다. 주가가 꺾이기 전에 위험 노출을 줄일 기회를 스스로 좁혔다는 비판이 나올 수 있기 때문이다.
가입자가 확인할 수 있는 다음 지표는 기금운용본부가 공시할 8월 이후 운용 실적이다. 10월 급락이 반영되는 실적이 나오면 평가손실 규모와 연간 수익률의 윤곽이 드러날 전망이다.
댓글 0